Coincidint amb el gran mercat internacional francès dels Rendez Vous de le Havre, celebrat entre el 7 i el 10 de setembre, amb la participació de 135 compradors -entre ells TV3/3Cat, l’entitat organitzadora, Unifrance, i el gran organisme de foment de l’audiovisual dels nostres veïns del nord, el CNC, han presentat un nou informe anual del negoci audiovisual francès a l’exterior, que assenyala alguns canvis i tendències molt importants a tenir en compte per als propers anys, també des d’aquí.
A grans trets, hi ha dues tendències al mercat internacional que estan afectant les exportacions de continguts internacionals.
Per una banda, les grans plataformes audiovisuals (OTT) nord-americanes, estan prioritzant la rendibilitat immediata per sobre el creixement de subscriptors. Això s’ha traduït en una reducció dràstica de les adquisicions de catàleg i s’estan prioritzant les produccions «locals» tant per fidelitzar els subscriptors d’aquell territori com per -en el cas de la UE- complir les obligacions d’inversió assenyalades a les legislacions estatals aprovades després de la Directiva de serveis de comunicació audiovisual. Això ha significat també un descens dels contractes d’exclusivitat global que tant havien crescut fa uns anys.
Per l’altra banda, el descens continuat dels ingressos publicitaris de la televisió en obert en benefici dels entorns digitals en línia, sumat a la fagmentació de les audiències també patida per la televisió de pagament, tant a Europa com als EUA, ha disminuït la capacitat de compra de continguts internacionals i alhora els drets d’emissió han perdut valor comercial.
L’audiovisual francès en la cruïlla: una anàlisi de la resiliència i el canvi estructural en l’exportació
L’informe anual del CNC i Unifrance ha esdevingut un referent per conèixer la situació de l’audiovisual europeu i no només el francès. Però l’estudi sobre el 2025 assenyala davant un punt d’inflexió on el sector audiovisual francès —tradicionalment el sector industrial més robust del continent— no només pateix una davallada de xifres, sinó una mutació de les regles de joc.
La caiguda no és una dada cojuntural, sinó l’advertiment que el model basat en el creixement infinit de les plataformes globals hauria arribat a la seva fi. El flux global a l’exportació ha tancat el 2025 amb 282,7 M€, el que representa una baixada molt importat, del 28,1% respecte a la xifra rècord del 2024.
I d’on prové aquest descens? El prefinançament ha caigut un 35,4% (118,4 M€), i el seu element principal, les prevendes s’han ensorrat un 59,3% (fins als 30,7 M€). En una indústria on la prevenda —la cessió de drets de difusió abans de la producció— és un element financer clau que permet encendre les càmeres, aquest descens indica que els compradors internacionals han tancat l’aixeta del risc.
Mentre Bèlgica es manté com el soci de proximitat fidel, el retorn dels EUA com a segon mercat en vendes indica també un canvi en les preferències de compra internacional. El creixement nord-americà no es deu tant a la circulació de l’obra original francesa, sinó a l’interès per la compra de remakes. França està exportant idees perquè d’altres les produeixin, perdent pel camí el valor de la producció pròpia. Aquesta fragmentació obliga el sector a ballar en descenaris antagònics: des de la hiperdigitalització d’Alemanya (líder en SVoD) al conservadorisme de Polònia, que encara sosté la televisió lineal com a gran finestra a les llars.
Els resultats dels tres sectors clàssics: ficció, documentals i animació
La selecció editorial exterior s’ha refugiat en trinxeres de «seguretat». La ficció domina amb 54,9 M€, però és un resultat molt centrat en el light crime, cosa que es pot interpretar com un símptoma d’aversió al risc que amenaça amb esdevenir un problema creatiu a llarg termini, ja que s’estaria sacrificant la innovació pels resultats immediats.
El cas dels documental és encara més revelador de la fragilitat del sistema. Amb 43,1 M€, aguanta el tipus, però les dades amaguen una veritat incòmoda: aquesta resiliència és el resultat del rendiment extraordinari d’una sola societat. Si traguéssim aquesta gran empresa de l’equació, el gènere hauria caigut un 10,5%.
L’animació viu un autèntica davallada, situant-se en un mínim històric de 32,2 M€. La liquidació de vaixells insígnia francesos com CyberGroup i TeamTo (absorbida pel capital nord-americà de Riva Studio) no és un accident, sinó la conseqüència directa d’un mercat on YouTube i la gratuïtat de molta oferta s’estan duent el consum infantil.
En aquest context, el mercat espanyol i el català destaquen amb un creixement del 6,2% en vendes (8,3 M€). L’Estat espanyol ja és el quart mercat per a la ficció i el cinquè per al documental. Aquesta dada no és anecdòtica: Catalunya s’ha convertit en un refugi on el contingut francès troba una audiència que encara valora la proximitat cultural. La penetració al SX3 (Les Sisters) i el paper de Filmin —setena plataforma SVoD a l’Estat amb un 16,1% de catàleg d’origen francès— demostren aquesta important penetració. L’èxit dels continguts francesos hauria de servir per esperonar encara més a la indústria catalana a la col·laboració dins l’arc mediterrani, com un antídot contra la volatilitat dels algorismes de les grans corporacions digitals.
Diagnòstic de la davallada: del catàleg massiu al commissioning local
L’era de les adquisicions massives de catàleg per part de les plataformes SVoD sembla que ha mort. Les compres multizona s’han desplomat un 77,6%. Ara, les plataformes apliquen el commissioning: comanden contingut específic per a un sol mercat, tancant la porta a la circulació internacional que beneficiava els productors independents implicats.
Les televisions lineals europees, tocades per la caiguda publicitària, han endurit les condicions, com l’exigència rough cuts (muntatges preliminars) per decidir si compren. L’exportador ja no ven un projecte; ven un producte gairebé acabat, assumint ell tot el risc financer. Aquesta dinàmica obliga els productors a una dependència absoluta del finançament públic o a la venda de drets de remake que els fa perdre la PI.
L’horitzó estratègic: el parany de l’AVoD i els drets 360
Davant de la caiguna de compres per part de les plataformes SVoD (les de subscripció) el sector mira cap a l’AVoD (vídeo sota demanda amb publicitat), que ha crescut un 43,3%. Però cal ser realistes: l’AVoD monetitza molt pitjor que la prevenda SVoD. La indústria està intercanviant volum d’audiència per rendibilitat neta, una estratègia defensiva que difícilment taparà el forat d’ingressos de la televisió de pagament.
Grups com TF1+ estan implementant els drets 360 (TV lineal + OTT pròpia) per intentar recuperar el control de les seves audiències. Però l’èxit d’aquesta estratègia, adoptada per la majoria de grans corporacions europees, públiques o privades, dependrà de si son capaces de generar dades pròpies i fiables.
La intel·ligència de dades: eina indispensable que Catalunya no té
Unifrance, ha passat de ser només una potent agència de promoció per convertir-se en un organisme d’anàlisi estratègic dels mercats internacionals. El seu observatori d’audiències, Business Intelligence, és avui la brúixola indispensable per als productors francesos.
El servei d’estudis d’Unifrance articula la seva anàlisi mitjançant la combinació de tres fonts de dades internacionals principals:
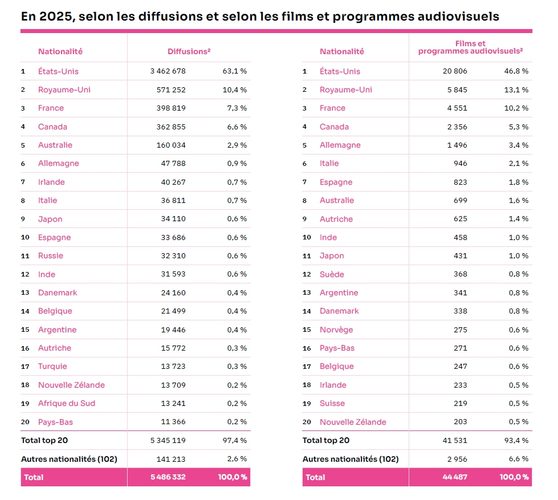
MediaLogiq Systems, que segueix l’oferta i les difusions en televisió lineal en 14 mercats internacionals de referència (analitzant 398.819 passes de més de 1.500 pel·lícules i 2.500 programes el 2025).
Ampere Analysis, que analitza l’oferta i les estrenes en plataformes SVoD a escala global (amb el seguiment de 102 plataformes en 51 estats, sumant 10.151 llançaments de produccions franceses el 2025).
Glance – Médiamétrie (Audience Measurement Coalition) que és una novetat incorporada el 2025. Va més enllà de la mera presència de catàleg per entrar en les mètriques de consum i audiències reals (teleespectadors individuals en TV lineal i hores totals de visionat en SVoD) en 5 mercats europeus clau: Alemanya, Estat espanyol, Itàlia, Polònia i el Regne Unit.
Aquesta intel·ligència del mercat és una element fonamental de la indústria audiovisual… que ens falta a Catalunya. En un món on les dades són la nova divisa, la transparència i el suport institucional d’organismes com Unifrance són el que marca la diferència. Necesitem, de manera imperativa i urgent, una agència de dades audiovisuals pròpia que repliqui aquest model d’intel·ligència de mercat en benefici de la indústria audiovisual catalana. La sobirania cultural en els propers anys es defensarà amb polítiques proactives basades en el domini de la dada estratègica, i no en percepcions o receptes del passat.
Propostes per a revertir la tendència
Els resultats d’aquest informe indicarien la necessitat de reforçar determinades estratègies, algunes de les quals ja porten alguns anys implementant-se, tant a França com a altres estats europeus. Assenyalem-ne breument algunes:
L’impuls a les coproduccions internacionals, per finançar projectes d’alt pressupost sense haver de dependre -si més no necessàriament- de la participació de les grans OTT. Aquest seria el cas de The European Alliance, que agrupa tres grans corporacions públiques com són France Télévisions, la ZDF alemanya i la RAI, amb acords puntuals amb d’altres com la BBC o RTVE. O també la xarxa New8 que ajunta l’aliança història de les televisions públiques nòrdiques Nordvision (DR, SVT, NRK, YLE i RÚV) amb tres corporacions del centre del continent: la ZDF, la NPO dels Països Baixos i la VRT flamenca. En aquest àmbit caldrà veure com afecta positivament a la producció catalana l’entrada de la CCMA com a membre auxiliar de la UER, per exemple en fons d’intercanvi com el Kids’ Drama Series.
El retorn a la venda fragmentada per territoris i finestres (televisió lineal, lloguer, VOD…) i l’abandonament del model de llicències globals a un sol operador.
L’explotació dels nous mercats AVOD i canals FAST, per posicionar el catàleg històric en plataformes gratuïtes amb publicitat, especialment exitoses als EUA i llatinoamèrica.
La retenció de la propietat intel·lectual, un actiu estratègic per a la indústria audiovisual. Com? incentivant que les productores mantinguin la propietat de drets internacionals a llarg termini, evitant en el possible el contractes per encàrrec, buy-outs, de les grans plataformes. Una qüestió que Catalunya té molts deures per fer.
I la diversificació territorial de les vendes, tot intensificant les accions de promoció comerial en mercats emergents per compensar la saturació a Europa i als EUA. Aquest seria el cas de l’àrea Àsia-Pacífic o l’Orient Mitjà, sense oblidar Llatinoàmerica.